

Cofidis, app crédit et budget

- 603.00 Avis
- 4,1
- Téléchargements
- 1 000 000+
 Analyse par Appgk
Quand j’ai essayé Cofidis, app crédit et budget, je l’ai surtout abordée comme un outil pour avancer plus vite dans une demande de financement ou une simulation, plutôt que comme une application bancaire complète. C’est une nuance importante : elle s’adresse d’abord aux personnes qui veulent réfléchir à un projet, comparer une mensualité possible et suivre leur relation avec Cofidis depuis leur téléphone. Dans ce rôle précis, l’application peut éviter plusieurs allers-retours et rendre une démarche financière moins intimidante.
Développée par Cofidis, cette application gratuite appartient à la catégorie finance. Elle rassemble autour d’un même espace la gestion, l’assurance, le prêt à la consommation, la simulation en ligne et des projets comme l’automobile ou l’immobilier. Son âge conseillé est PEGI 3, et elle fonctionne à partir d’Android 8.0. La version actuelle est V12.71.0, ce qui montre qu’elle s’inscrit dans un produit suivi dans le temps plutôt que dans une simple vitrine installée une fois.
Avec une moyenne de 4,1 sur environ 2 700 évaluations et plus d’un million d’installations, elle bénéficie déjà d’un usage assez large. Je ne prends toutefois pas ces chiffres comme une garantie personnelle : pour une application liée au crédit, la vraie question reste de savoir si son parcours correspond à votre besoin et si vous êtes à l’aise avec les engagements affichés avant toute validation.
La simulation de crédit comme point fort central
Je commence par préciser ce qui rend cette simulation utile : elle aide à cadrer un projet avant de s’engager, mais son intérêt dépend de la façon dont on interprète les résultats. Je m’attarderai ensuite sur les choix pratiques qui permettent d’en tirer une estimation plus parlante, sans prendre la mensualité pour toute l’histoire.
Une première réponse avant de constituer un dossier
La capacité qui m’a paru la plus utile est la simulation en ligne. Elle permet de partir d’un projet concret, comme l’achat d’une voiture ou le financement d’un équipement, puis d’examiner l’effet d’un montant et d’une durée sur le remboursement. Ce n’est pas seulement une fonction décorative : elle aide à transformer une idée vague en scénario chiffré que l’on peut regarder avec davantage de recul.
Dans la vie courante, beaucoup de personnes commencent par se demander : « Est-ce que cette dépense entre réellement dans mon budget ? » Une simulation ne répond pas à elle seule à toute la question, mais elle donne un point de départ. J’ai apprécié le fait de pouvoir réfléchir au projet depuis le téléphone, sans devoir ouvrir immédiatement un tableur ou chercher un calculateur séparé.
Le bénéfice réel est surtout psychologique et pratique. On peut examiner une mensualité dans un moment calme, revenir sur son projet, puis décider si l’on souhaite poursuivre. Cette étape intermédiaire est précieuse pour éviter de confondre le prix total d’un achat avec ce que l’on pourra raisonnablement payer chaque mois.
Nos actualités à lire ensuite
Voir toutes les actualités


Ce que la simulation change dans une décision
Pour moi, son intérêt ne consiste pas à rendre le crédit plus facile à accepter, mais à rendre la réflexion plus structurée. Avant de remplir une demande, je peux regarder si le projet mérite d’être étudié, si la durée envisagée semble compatible avec mes dépenses habituelles et si je dois réduire le montant recherché. Cette distance est saine, car une application financière ne devrait pas pousser à cliquer trop vite.
Je conseille de faire plusieurs essais en modifiant un seul élément à la fois. Par exemple, on peut conserver le montant du projet et comparer des durées différentes, puis refaire l’exercice avec un apport ou un montant emprunté plus faible si cette possibilité correspond à sa situation. Cette méthode permet de comprendre ce qui pèse réellement sur le remboursement, au lieu de retenir uniquement la mensualité la plus basse.
Les meilleurs aspects de Cofidis, app crédit et budget
Points à retenir à propos de Cofidis, app crédit et budget
Il faut aussi lire chaque écran avec attention. Une simulation sert à se repérer, tandis qu’une demande de crédit engage une démarche plus sérieuse. Les conditions affichées au moment du parcours doivent être examinées avant toute confirmation. Je ne considérerais donc pas le résultat comme une décision automatique ni comme une promesse d’acceptation.
Une approche adaptée aux projets identifiables
L’application me semble plus pertinente quand le besoin est clairement défini. Un véhicule, des travaux, un achat important ou un projet immobilier donnent un cadre à la simulation. À l’inverse, si l’on cherche simplement à « avoir un peu plus d’argent » sans objectif précis, l’outil risque de faciliter une décision que l’on devrait d’abord clarifier.
Cette distinction est l’un des points les plus importants de mon expérience. La simulation est utile parce qu’elle rattache le crédit à un usage. Elle devient moins intéressante lorsqu’elle sert à compenser un budget quotidien constamment déficitaire. Dans ce cas, une application de suivi des dépenses ou un accompagnement budgétaire indépendant serait probablement un meilleur premier pas.
Comment le parcours se déroule dans la pratique
Le parcours prend davantage de sens lorsqu’on arrive avec un montant et un objectif déjà définis ; on évite ainsi de multiplier les essais sans repère. Je vais aussi montrer comment préparer ces éléments en amont pour que chaque étape apporte une information utile, plutôt qu’une simple impression de facilité sur mobile.
Commencer par son besoin, pas par le produit
Je trouve plus logique d’ouvrir l’application avec une question concrète en tête : quel projet dois-je financer, quel montant est réellement nécessaire et quelle mensualité puis-je supporter sans fragiliser le reste de mon budget ? Les rubriques liées au prêt à la consommation, à l’automobile ou à l’immobilier donnent des points d’entrée plus compréhensibles qu’un écran rempli de termes financiers.
Une fois le projet choisi, la simulation sert à tester des hypothèses. Je recommande de noter séparément le coût de l’achat, les dépenses déjà prévues et la marge disponible chaque mois. La mensualité affichée ne doit jamais être considérée isolément. Il faut aussi penser aux factures variables, aux réparations, aux assurances et aux dépenses exceptionnelles qui ne figurent pas forcément dans une vision rapide du budget.
Captures d’écran
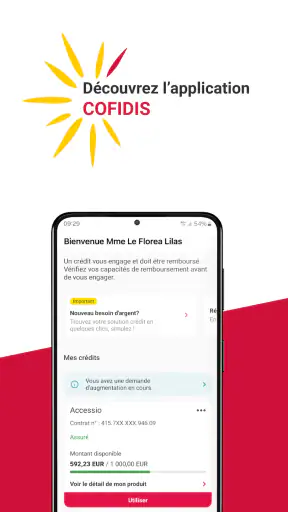
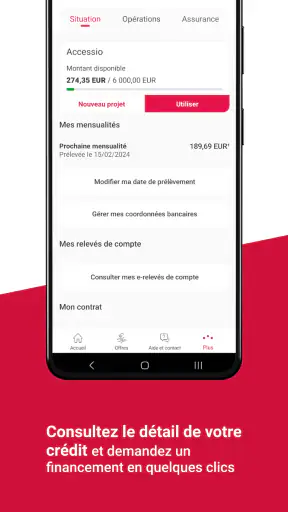
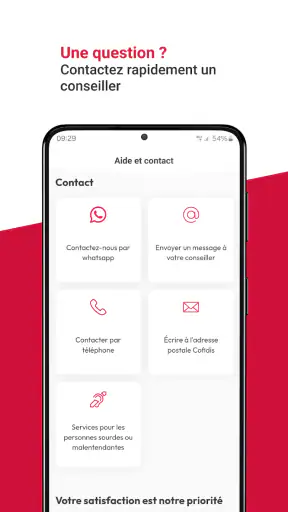
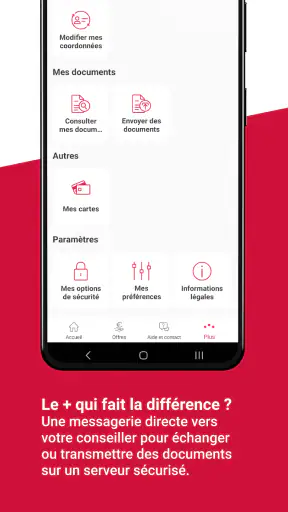
Cette façon de faire constitue un conseil assez simple, mais elle change beaucoup l’usage. Au lieu de demander à l’application de décider à ma place, je l’utilise pour vérifier un scénario préparé. Le téléphone devient alors un support de décision, pas un raccourci vers l’endettement.
Un outil pratique pour préparer une discussion
La simulation peut également servir avant un échange avec un proche ou avec Cofidis. Lorsque plusieurs personnes participent à un projet, disposer d’une hypothèse de mensualité aide à parler de chiffres concrets : montant souhaité, durée envisagée et niveau d’effort mensuel. Cela évite les conversations basées uniquement sur le prix affiché en magasin.
Dans le cas d’une voiture, par exemple, je commencerais par distinguer le prix du véhicule des frais qui l’accompagnent. Le crédit peut financer une partie du projet, mais il ne supprime pas l’assurance, l’entretien, le carburant ou les imprévus. La simulation est donc utile pour tester le financement, tandis que le budget global doit être construit à côté.
Pour un projet immobilier, je serais encore plus prudent. La présence d’une rubrique dédiée ne transforme pas l’application en conseiller patrimonial. Elle peut aider à explorer une piste, mais un projet de cette ampleur demande une analyse plus complète des revenus, des charges, de l’épargne et de la stabilité financière. L’application est un point de départ, pas un remplacement de cet examen.
La place de l’assurance et de la gestion
La présence de rubriques liées à l’assurance et à la gestion élargit l’usage au-delà de la seule simulation. J’y vois surtout un avantage de centralisation pour une personne qui utilise déjà les services de Cofidis. Elle peut retrouver dans le même environnement les sujets associés à son financement, au lieu de passer constamment d’un espace à un autre.
Cette centralisation a toutefois une limite : plus une application regroupe de thèmes, plus il faut prendre le temps de distinguer ce qui concerne une simulation, un contrat, une assurance ou une demande en cours. Je préfère avancer lentement et vérifier le contexte de chaque écran plutôt que supposer qu’une information s’applique à tous les produits.
Un bon réflexe consiste à conserver ses propres repères : objet du projet, montant envisagé, date à laquelle on a effectué une simulation et questions à poser ensuite. Cela évite de se fier uniquement à sa mémoire et rend le suivi plus clair, surtout lorsque plusieurs scénarios ont été testés.
Le scénario où l’application apporte le plus
C’est dans une décision concrète, comme le remplacement d’une voiture, que l’application me paraît la plus pertinente : elle permet de tester une hypothèse avant une conversation avec un vendeur ou un proche. Ce cas révèle aussi une précaution souvent oubliée, celle d’intégrer au budget les frais liés au projet qui ne se résument pas au financement.
Préparer l’achat d’une voiture sans se laisser guider par la seule mensualité
Le cas le plus parlant, à mes yeux, est celui d’une personne qui doit remplacer sa voiture et qui veut savoir si le projet reste raisonnable. Elle peut commencer par estimer le montant réellement nécessaire, puis utiliser la simulation pour comparer plusieurs durées. Ensuite, elle doit ajouter les dépenses propres au véhicule afin de vérifier que la mensualité ne masque pas un coût mensuel beaucoup plus élevé.
Dans cette situation, l’application fait gagner du temps au début du parcours. On peut explorer une hypothèse chez soi, avant de se retrouver chez un vendeur face à une proposition présentée comme abordable uniquement parce que la durée est longue. Le fait de réfléchir en amont donne davantage de contrôle lors de la discussion.
Mon conseil serait de commencer avec le montant le plus réaliste, et non avec le montant maximal que l’on pourrait imaginer obtenir. Si le résultat paraît trop lourd, il vaut mieux revoir le modèle du véhicule, différer l’achat ou augmenter la part financée autrement, plutôt que d’étirer le remboursement sans mesurer l’effet final.
Pourquoi ce scénario est plus pertinent qu’un usage quotidien du budget
Cofidis peut aider à organiser une décision de financement, mais je ne la choisirais pas comme unique outil pour suivre chaque dépense du foyer. Une application bancaire généraliste ou un gestionnaire de budget indépendant est souvent plus adapté pour catégoriser les achats, observer les habitudes et anticiper les fins de mois.
La différence tient à l’objectif. Ici, le crédit et les projets sont au centre. Pour une personne qui veut comprendre où part son argent au jour le jour, l’application risque de ne pas offrir le même niveau de détail qu’un outil consacré au budget quotidien. En revanche, pour préparer une demande liée à un projet précis, son orientation est plus cohérente.
Cette spécialisation est à la fois sa force et sa limite. Elle évite de noyer la simulation dans une multitude de fonctions sans rapport direct, mais elle ne remplace pas une vision complète des finances personnelles. Je recommande donc de l’utiliser avec son application bancaire habituelle ou avec un tableau de budget, plutôt que de lui demander de tout faire.
Les compromis à connaître avant de l’installer
La commodité d’une démarche sur téléphone ne rend pas le crédit moins engageant, et c’est le principal arbitrage à garder en tête. Je vais distinguer les limites liées au périmètre de l’application de celles qui tiennent à toute estimation financière, afin que chacun sache quand poursuivre et quand chercher un outil ou un avis différent.
La simplicité du téléphone ne supprime pas la complexité du crédit
Le principal risque d’une application de crédit est de donner une impression de légèreté à une décision qui ne l’est pas. Une interface mobile peut rendre les étapes plus accessibles, mais elle ne réduit ni la durée d’un engagement ni ses conséquences sur le budget. Je trouve donc essentiel de prendre des notes et de relire les informations avant de poursuivre une demande.
La simulation peut aussi attirer l’attention sur la mensualité plutôt que sur le coût global. C’est un biais très courant : un remboursement mensuel faible paraît confortable, alors qu’une durée plus longue peut prolonger l’engagement. Même sans entrer dans un calcul complexe, il faut comparer les scénarios avec la même rigueur et regarder l’ensemble des conditions affichées.
Autre point de friction possible : les personnes qui ne sont pas déjà clientes peuvent trouver le parcours moins immédiat qu’une simple calculatrice de crédit. Une simulation publique et une démarche personnelle ne demandent pas le même niveau d’information. Je considère cela normal pour un service financier, mais il faut s’attendre à un processus plus sérieux qu’une estimation rapide trouvée sur un site généraliste.
Ce que je vérifierais avant toute validation
Je vérifierais d’abord que le montant demandé correspond exactement au projet, sans ajouter une réserve inutile. Ensuite, je comparerais plusieurs durées et je regarderais si la mensualité reste supportable même pendant un mois difficile. Enfin, je lirais les informations relatives au financement et à l’assurance au lieu de les traiter comme de simples étapes à accepter.
Je garderais également une copie personnelle des éléments importants affichés pendant le parcours. Ce n’est pas une critique particulière de l’application : c’est une bonne pratique dès qu’une décision financière est prise sur mobile. Les écrans évoluent, les scénarios se multiplient et il devient facile de ne plus savoir quelle hypothèse a conduit à une demande.
Si vous avez déjà plusieurs crédits, je serais particulièrement prudent. Une nouvelle simulation peut sembler correcte prise seule, mais la bonne question est de savoir comment elle s’ajoute aux remboursements existants. Dans ce cas, un avis extérieur ou un examen complet du budget peut être plus utile qu’une nouvelle estimation isolée.
Quand une autre solution est préférable
Je choisirais une application bancaire classique si mon objectif principal était de suivre les transactions, les prélèvements et l’épargne au même endroit. Je privilégierais un comparateur indépendant si je voulais examiner plusieurs organismes de crédit, car une application développée par Cofidis est naturellement centrée sur les solutions de son propre développeur.
Je préférerais aussi un conseiller ou un accompagnement budgétaire si mes revenus sont irréguliers, si mes charges sont difficiles à prévoir ou si je cherche une solution à des dettes déjà présentes. Dans ces situations, la vitesse d’une simulation n’est pas forcément un avantage. Comprendre la cause du déséquilibre compte davantage que trouver une nouvelle mensualité.
Enfin, je ne conseillerais pas l’installation uniquement pour obtenir une réponse instantanée à une urgence financière. Le crédit peut résoudre un achat ponctuel, mais il ne règle pas toujours un problème de revenus ou de dépenses récurrentes. L’application est plus utile quand le projet est réfléchi et que l’utilisateur accepte de comparer les conséquences avant de décider.
À qui Cofidis convient vraiment
Je la recommanderais surtout à quelqu’un qui prépare un projet précis ou qui utilise déjà les services de Cofidis, plutôt qu’à une personne cherchant une application bancaire tout-en-un. Pour affiner ce choix, je vais examiner les profils qui peuvent réellement profiter d’une simulation mobile et ceux pour qui une autre approche du budget sera plus adaptée.
Les utilisateurs qui y gagnent le plus
À mon avis, l’application convient surtout aux clients de Cofidis qui souhaitent gérer leurs démarches depuis un mobile et aux personnes qui préparent un projet de financement identifiable. Elle est également intéressante pour quelqu’un qui veut faire une première simulation le soir ou le week-end, puis prendre le temps de réfléchir avant de contacter l’organisme.
Elle peut aussi aider les utilisateurs peu à l’aise avec les calculs. Le fait de manipuler directement un projet et une mensualité rend les chiffres plus concrets qu’une formule abstraite. Je conseille toutefois de compléter cette approche avec un budget personnel, car la simulation ne connaît pas à elle seule toutes les réalités du foyer.
Son accès gratuit est un avantage évident pour commencer à explorer l’outil. La note d’âge PEGI 3 la rend accessible sur ce plan, mais cela ne signifie évidemment pas qu’un enfant est concerné par un crédit. L’usage pertinent reste celui d’un adulte capable de comprendre les engagements et de vérifier sa capacité de remboursement.
Les utilisateurs qui devraient passer leur chemin
Je pense que les personnes qui cherchent un portefeuille numérique, une gestion bancaire complète ou un suivi détaillé de leurs dépenses quotidiennes ne trouveront pas ici leur outil principal. L’application est centrée sur l’univers Cofidis et sur des projets de financement ; elle n’a pas vocation à remplacer toutes les fonctions d’une banque.
Je la déconseille également comme première réponse à un budget déjà déséquilibré. Si chaque mois se termine dans le rouge, une simulation de prêt supplémentaire mérite une réflexion approfondie. Dans ce cas, il vaut mieux commencer par établir la liste des charges, réduire les dépenses évitables et chercher un accompagnement adapté avant d’envisager un nouveau remboursement.
Les utilisateurs qui veulent comparer de nombreux prêteurs devront aussi compléter leur recherche ailleurs. Cofidis est utile pour explorer son propre parcours, mais une décision vraiment comparative demande de regarder plusieurs options et de comparer les conditions avec la même méthode.
Mon verdict après l’avoir utilisée
Je retiens de Cofidis une application spécialisée, surtout intéressante grâce à sa simulation en ligne. Son effet concret est de permettre une première exploration d’un projet depuis le téléphone, avec assez de souplesse pour tester plusieurs hypothèses avant d’aller plus loin. Pour une voiture, un achat important ou une démarche déjà liée à Cofidis, cette fonction peut réellement simplifier la préparation.
Je ne la présenterais pas comme une solution universelle de gestion financière. Son intérêt diminue si l’on cherche un suivi complet du budget, une comparaison indépendante du marché ou une aide face à des difficultés financières persistantes. Elle demande aussi une attitude disciplinée : lire les conditions, regarder le coût global et ne pas confondre une mensualité acceptable avec un projet forcément abordable.
Au final, je la recommande à la personne qui veut transformer un projet précis en scénario financier compréhensible, sans faire de son téléphone un substitut à sa propre analyse. Le meilleur usage consiste à simuler d’abord, vérifier son budget ensuite, puis décider seulement lorsque l’ensemble du remboursement reste confortable. Utilisée de cette manière, cette application gratuite de Cofidis est pratique, ciblée et honnête dans son rôle : un point d’entrée mobile vers le crédit et les projets, pas une réponse automatique à toutes les questions d’argent.
FAQ sur Cofidis, app crédit et budget
Qu’est-ce que l’application Cofidis permet de faire ?
L’application Cofidis, app crédit et budget, centralise les principaux services liés à votre compte. Après connexion, vous pouvez consulter vos contrats de crédit, suivre vos remboursements, vérifier vos échéances et accéder à vos documents. Selon votre situation, elle peut également permettre de gérer certaines opérations, de contacter le service client et de suivre plus facilement votre budget depuis un smartphone.
L’application Cofidis est-elle gratuite et sur quels appareils peut-on l’utiliser ?
L’application Cofidis est généralement proposée gratuitement au téléchargement sur les boutiques officielles Android et iOS. Toutefois, l’utilisation de certains services dépend de votre contrat et de votre éligibilité. Il est recommandé de télécharger uniquement la version publiée par Cofidis, de vérifier la compatibilité avec votre version d’Android ou d’iOS et de prévoir une connexion Internet pour accéder à votre espace personnel.
Comment se connecter à son espace personnel Cofidis ?
Pour vous connecter, vous devez utiliser les identifiants associés à votre espace client Cofidis, puis suivre les étapes de sécurité demandées par l’application. Lors d’une première utilisation, une activation ou une vérification supplémentaire peut être nécessaire. Si vous avez oublié vos codes, utilisez exclusivement la procédure officielle de récupération. Ne communiquez jamais votre mot de passe ou vos codes de sécurité à un tiers.
Peut-on suivre ses remboursements et gérer son crédit depuis l’application ?
Oui, l’application est conçue pour faciliter le suivi de vos crédits Cofidis au quotidien. Vous pouvez généralement consulter le montant restant dû, les prochaines échéances, l’historique des remboursements et les informations principales de vos contrats. Certaines demandes ou modifications peuvent être accessibles depuis l’application, mais leur disponibilité dépend du type de crédit, de votre profil et des conditions prévues par Cofidis.
L’application Cofidis permet-elle de gérer son budget en toute sécurité ?
L’application peut vous aider à mieux suivre vos dépenses liées au crédit et à conserver une vision plus claire de vos échéances. Les fonctions disponibles sont protégées par les mécanismes de sécurité mis en place par Cofidis, mais votre vigilance reste indispensable. Utilisez une connexion fiable, activez le verrouillage de votre téléphone, installez les mises à jour et déconnectez-vous sur un appareil partagé ou public.












